Commissariat aux comptes & Audit

Vérifier les comptes d’une entreprise
Un Commissaire aux Comptes : quelle est sa mission ?
Un Commissaire aux Comptes (CAC) est un auditeur, son rôle est de vérifier les comptes d’une entreprise.
La mission de Commissariat aux Comptes est régie par la loi et est soumise à des règles particulières d’indépendance et d’éthique.
Cette mission consiste à :
-
- Émettre des certifications de comptes annuels
-
- Attester des comptes intermédiaires
-
- Attester des subventions
-
- Réaliser des audits
-
- Exprimer une opinion sur la régularité, la sincérité et l’image fidèle des comptes annuels de l’entreprise
-
- Vérifier la véracité et la concordance des informations financières fournies aux actionnaires et à l’ensemble des tiers
Nos Commissaires aux Comptes peuvent vous accompagner pour des missions de :
- Commissariat aux Comptes
- Commissariat aux Apports
- Commissariat à la transformation
- Commissariat à la fusion
- Appréciation des risques et du contrôle interne
Obligation de nommer un Commissaire aux Comptes : Facultative ou obligatoire ?
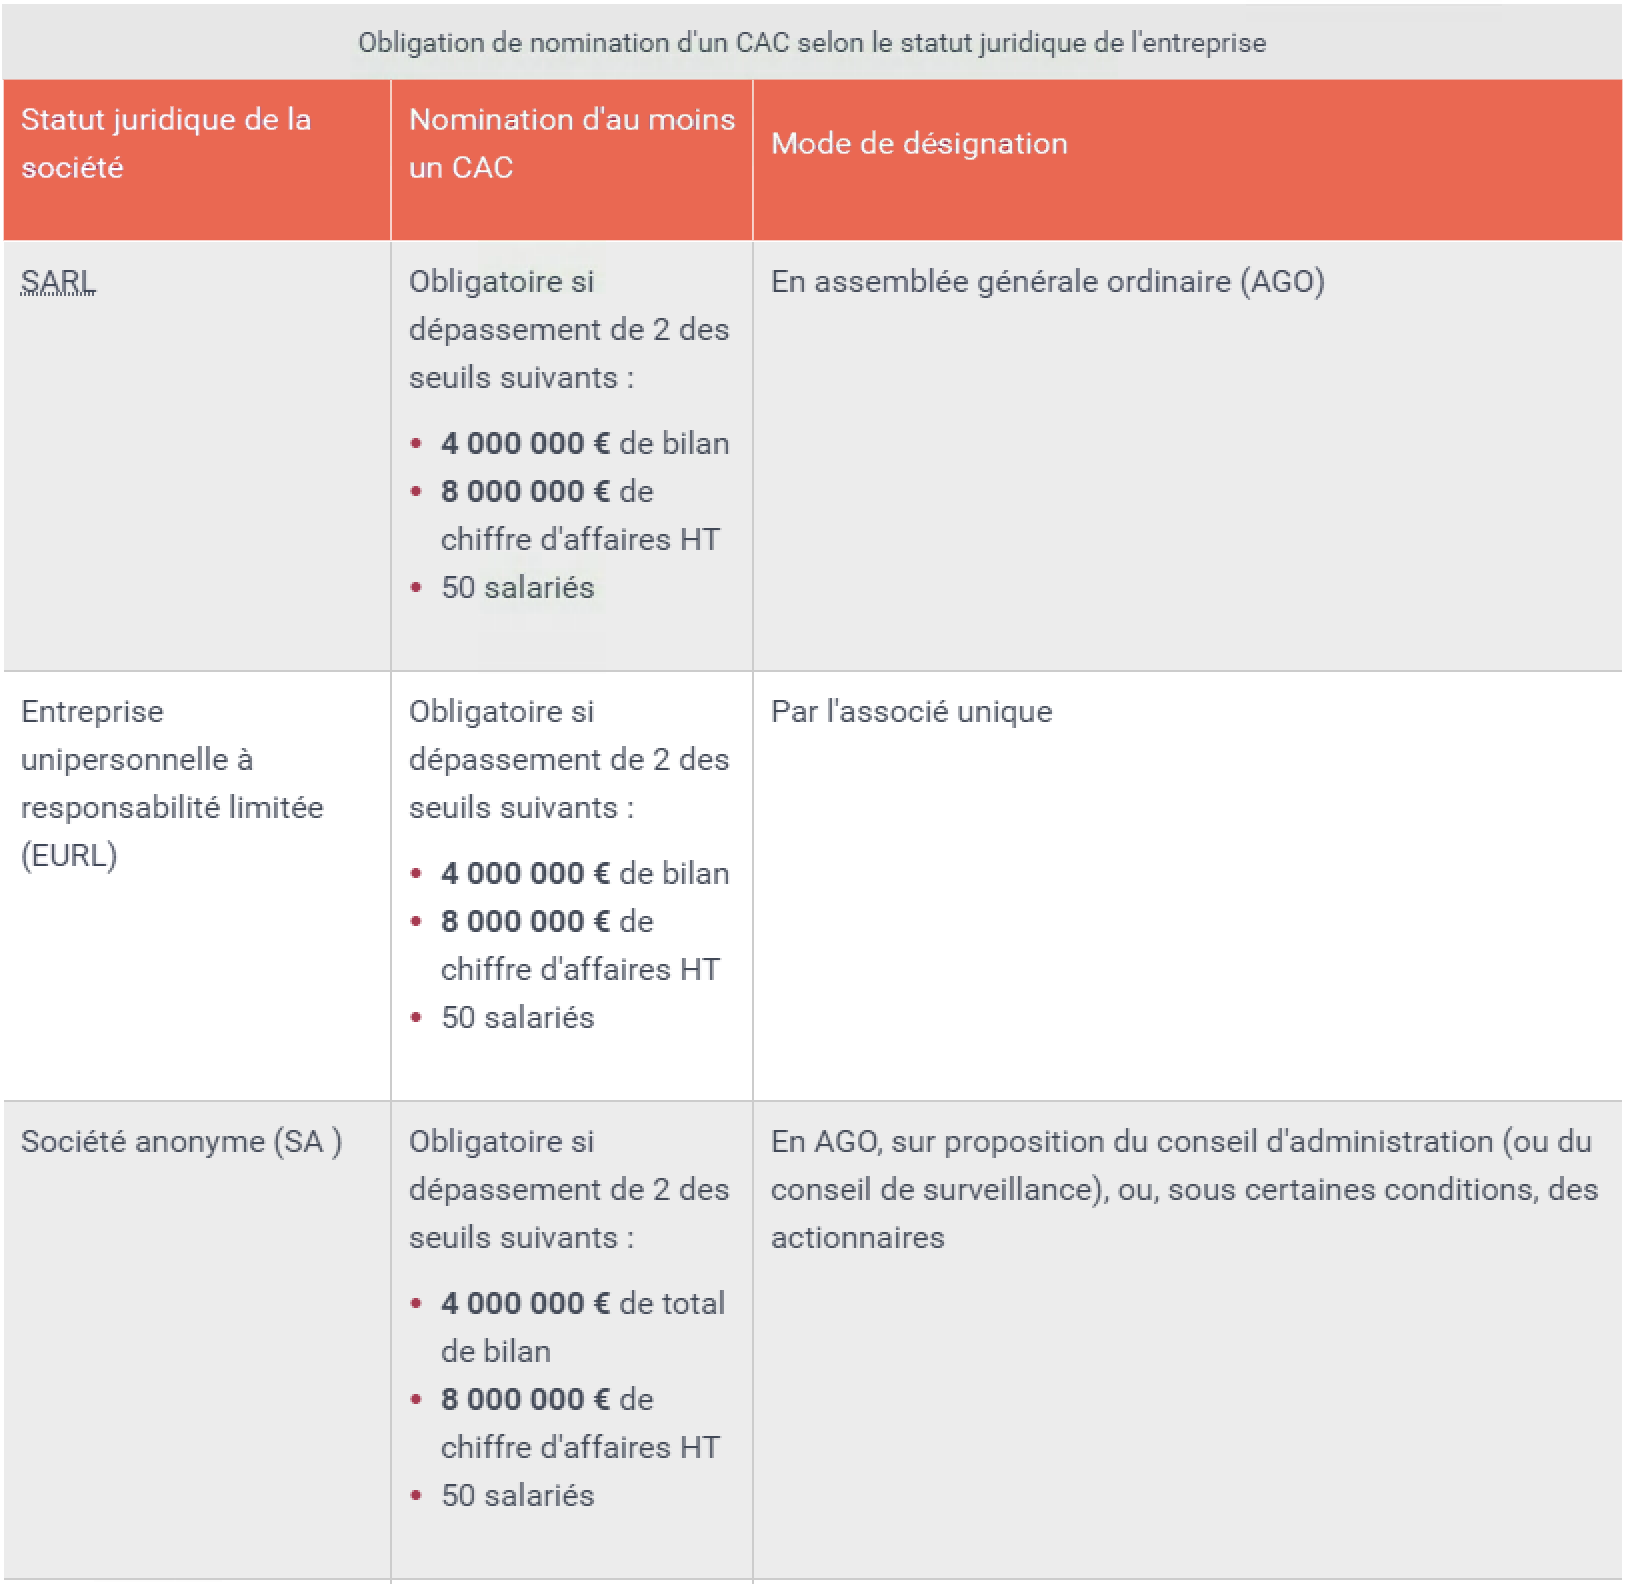
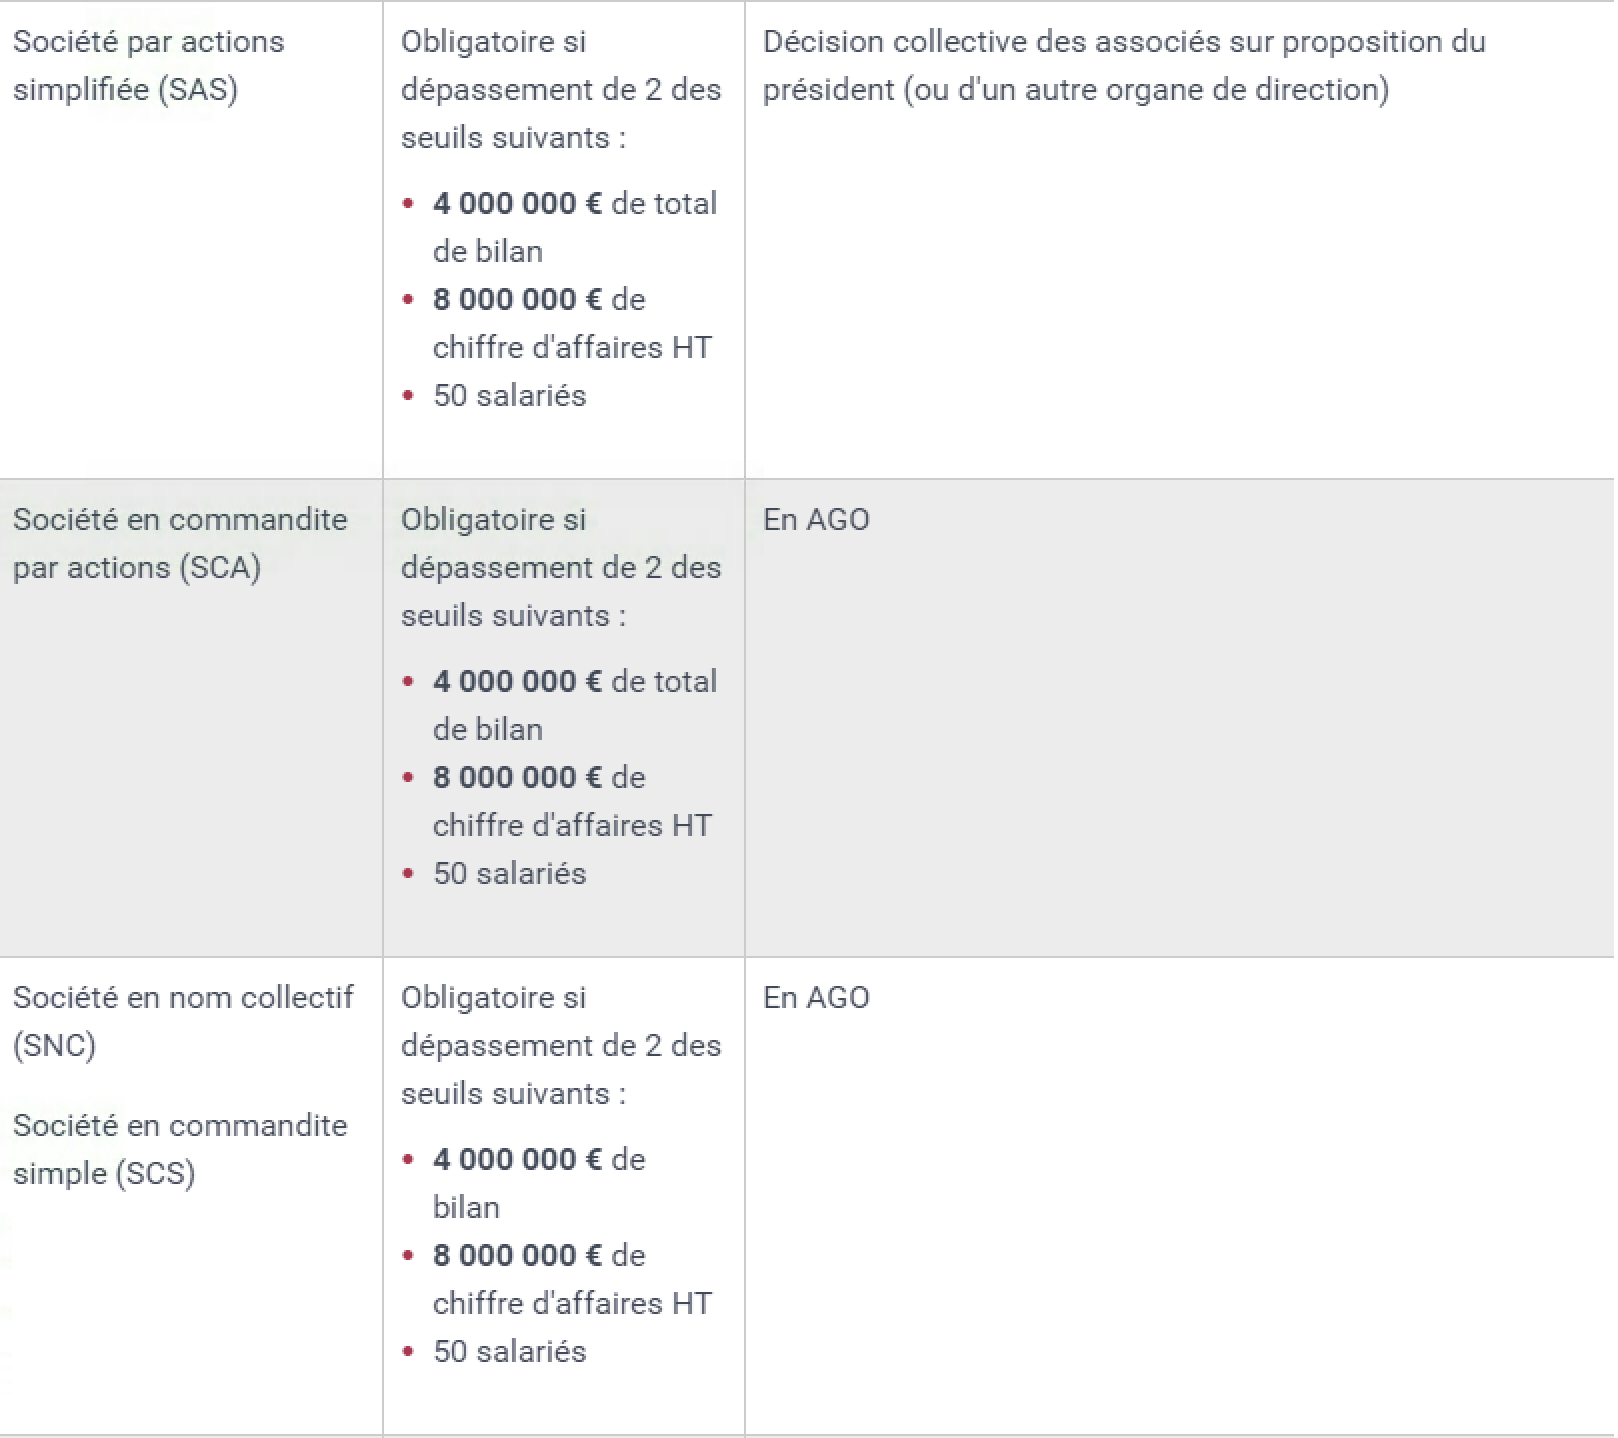
Certaines entités doivent obligatoirement nommer un Commissaire aux Comptes qui sera chargé de certifier leurs comptes.
Cette obligation dépend :
-
- du total du bilan,
-
- du chiffre d’affaires hors taxes
-
- et du nombre de salariés au cours de l’exercice.
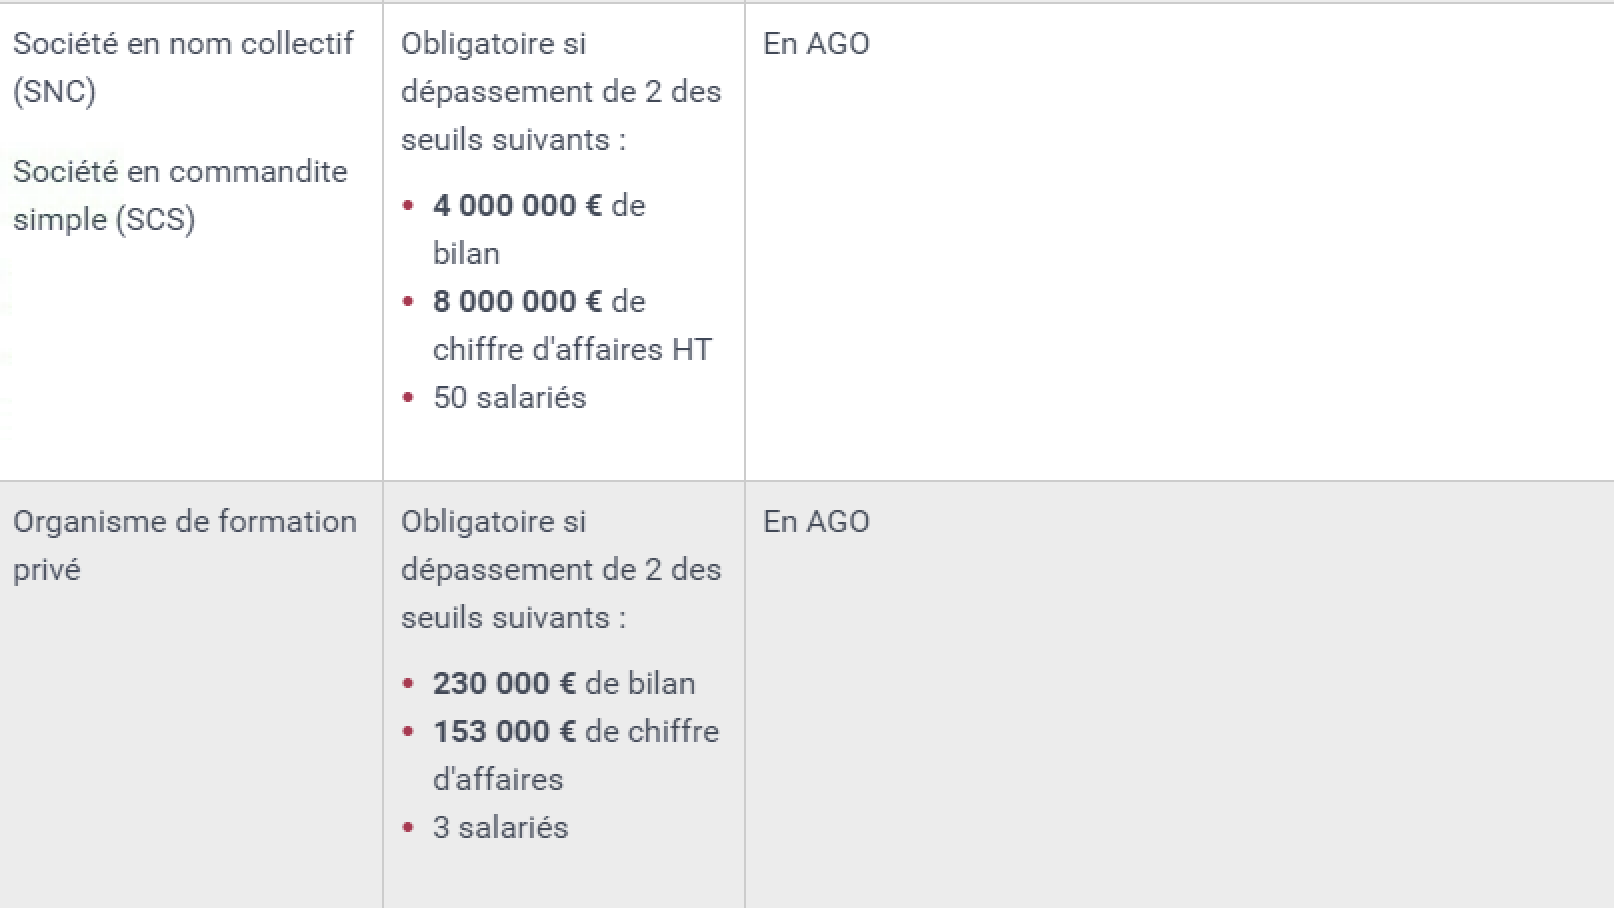
La désignation d’un Commissaire aux Comptes est obligatoire dans certaines situations même si les seuils légaux ne sont pas atteints : en cas de demande en justice
-
- des associés minoritaires représentant au moins 10 % du capital dans une SA, SCA, SAS ou SARL,
-
- par un associé au moins dans une SNC.
Attention
L’absence de désignation obligatoire d’un Commissaire aux Comptes est passible d’un emprisonnement de 2 ans et d’une amende de 30 000 €.
