Suppression du régime simplifié de TVA en 2027 : comment préparer votre entreprise ?

Les nouvelles règles
Cette réforme vous concerne si votre entreprise relève actuellement du régime simplifié d’imposition à la TVA.
Pour identifier votre situation, un repère : ce régime repose sur une déclaration annuelle de TVA, appelée CA12 ou CA12E, et, sauf dispense, sur des acomptes versés en juillet et en décembre. Le solde est régularisé lors de la déclaration annuelle.
La suppression ne concerne pas le régime simplifié agricole, qui conserve ses règles propres.
Une déclaration de TVA chaque trimestre ou chaque mois
Vous devrez déposer des déclarations CA3. Leur fréquence dépendra du chiffre d’affaires majoré des acquisitions taxables :
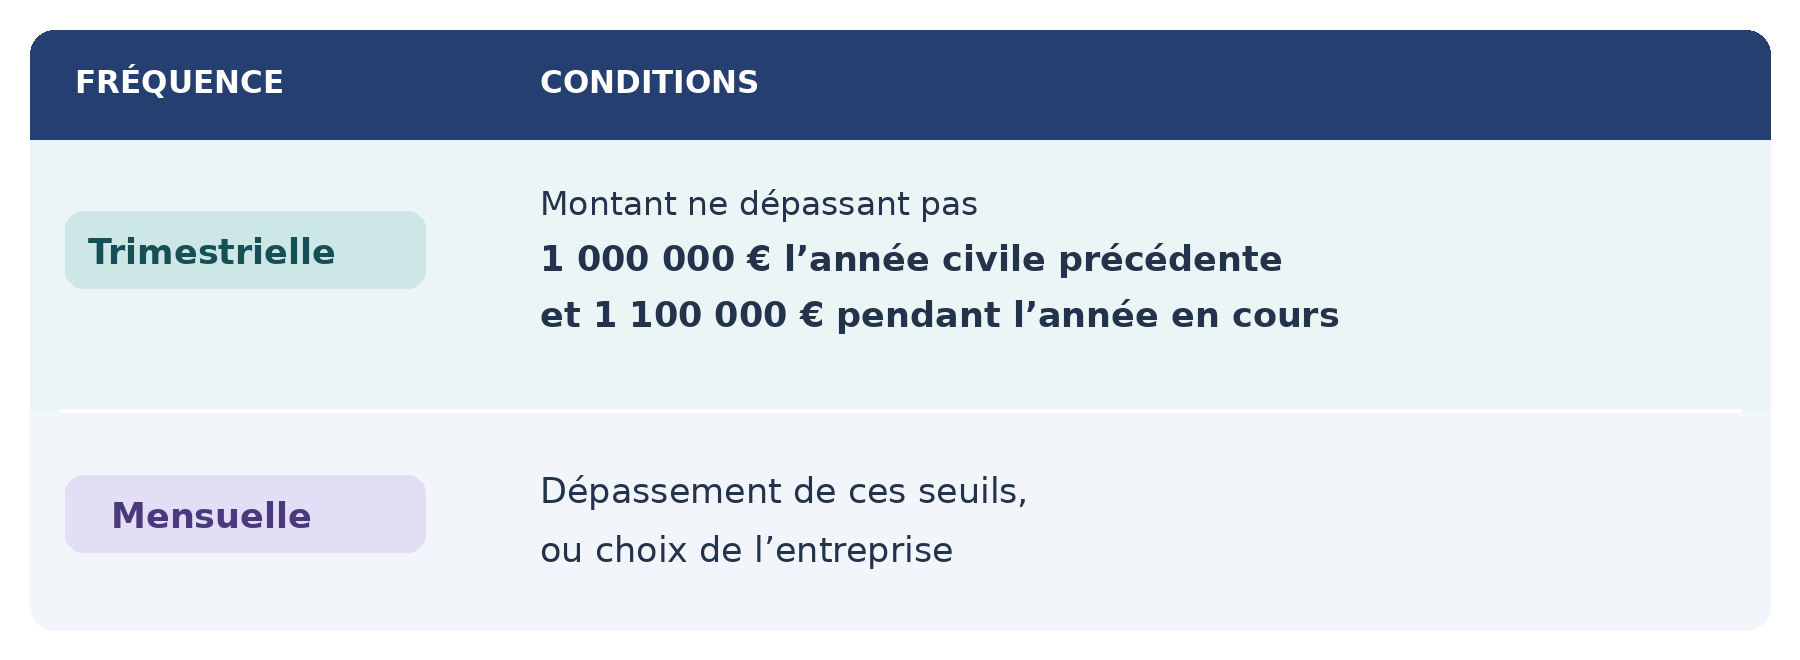
Les entreprises éligibles au trimestre pourront demander à déclarer chaque mois.
Quand commencerez-vous à déclarer selon ces nouvelles règles ?
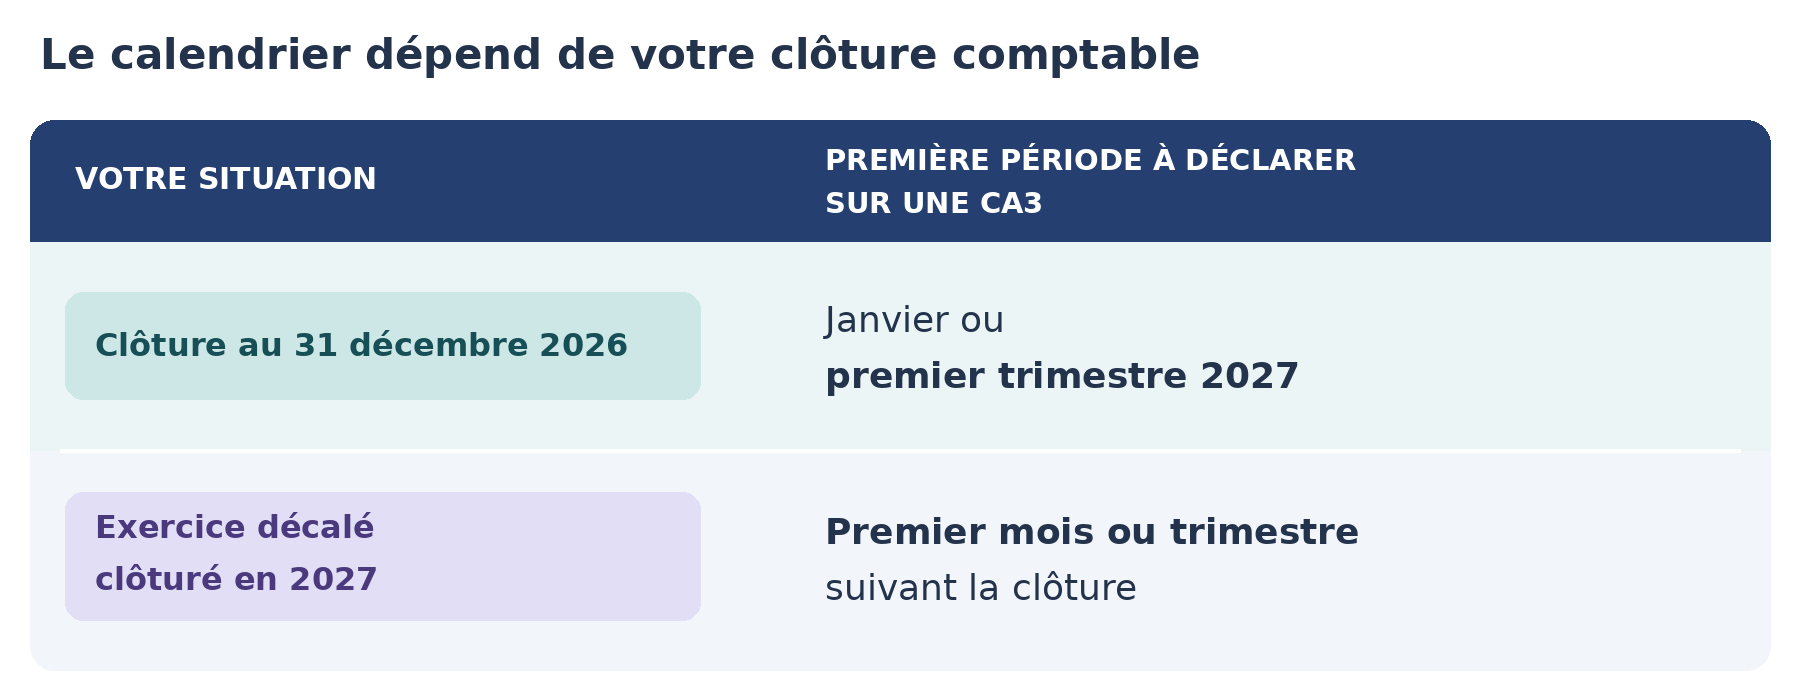
Une dernière CA12 restera à déposer au plus tard le 4 mai 2027 pour une clôture au 31 décembre 2026. Pour une clôture entre janvier et novembre 2027, la dernière CA12E devra être déposée dans les trois mois suivant la clôture.
Source : publication officielle de la DGFiP, mise à jour le 23 septembre 2026.
Comment anticiper ce changement ?
Faut-il effectuer une démarche ?
Le basculement sera automatique.
En revanche, votre nouveau régime devra être communiqué à votre plateforme agréée pour appliquer la bonne fréquence d’e-reporting.
Aucun acompte ne sera dû en décembre 2027. Celui de juillet pourra subsister pour les clôtures de juillet à novembre 2027 si la TVA exigible de l’exercice précédent dépasse 1 000 €.
Pour préparer votre entreprise, nous vous conseillons de :
- Confirmer votre régime actuel avec votre interlocuteur comptable.
- Identifier votre calendrier selon votre date de clôture.
- Organiser la transmission régulière de vos pièces, afin de préparer les prochaines déclarations.
- Anticiper les paiements dans votre trésorerie, en tenant compte du nouveau rythme.